量化投资在中国真正开始的时间应该是08年
、
09年以后
,
到现在接近十年时间
。
在这十年里面
,
整个趋势还是方兴未艾的
。
对于量化投资里面的很多细节
,
可能大家并不一定非常理解
,
我们更多来聊一聊它的流程和相关方法
。
![]()
对于量化投资来说
,
我们更多关注它的流程和投研方法
,
不完全是它的结果
。
其实
,
这个投研的过程
,
你如何做深入的研究
,
只要研究对路
,
最后的结果是不会太差的
,
而不是太在意短期的业绩
,
所以我们更多强调公司格局和团队作战
。
这里面有很多东西可以分享
,
基于今天时间的关系
,
我们无法展开
,
简单聊下量化投资者关心的点
、
注重的方式以及用什么样的方法做量化
。
量化投资是舶来品
,
但是本质跟主动投资是一样的
,
想找到一个好的公司
,
和它一起成长
,
从而获得收益
。
这个过程中
,
我们要注重它的估值和交易
,
争取能够在一个比较好的位置进入
,
这样安全边际比较高
。
面对市场波动
,
我们能够容易保持比较好的心态
,
这样长期业绩相对来说会有比较好的保障
。
我觉得这是核心的一个地方
。
主动投资当然也是这样做的
,
量化的做法可能稍微有一点不一样
。
量化是怎么实现这个收益的
?
![]()
举例说
,
如果我们通过数据和模型能够预测出来股票
,
假如说消费类股票
,
ABC三个股票
,
股票A相对更有吸引力
,
建立我的仓位
,
一般来说
,
中长期的投资一年平均持仓4-6个月
。
这个过程
,
我们的关键在于用模型计算
,
先市场一步理出这个头绪
,
看到它的投资价值
,
先于市场进行建仓
。
如果我的判断是正确的话
,
市场会逐渐的意识到这一点
。
市场意识到这一点
,
资金会逐步进入
。
有资金推动
,
股价上涨
。
也许过5个月
、
6个月
,
A的价值实现了
,
估值可能不再有吸引力
,
根据当时的情况
,
B和C可能更有吸引力
,
你会卖出A
,
去买入B和买入C
。
并不是说A永远不再进入了
,
可能过了半年
、
一年以后
,
A重新又有投资价值了
,
因为它的成长数据
,
大家知道它的年报
、
季报是不断更新的
,
产业链的优势地位信息都是不断更新的
。
在这个过程中
,
某个时间点
,
也许过了六个月以后
,
你发现A重新有了投资价值
,
你又进入
,
这就是周而复始的过程
,
这就是我们投资的流程
。
![]()
在这个过程中
,
我觉得做投资最关键的是有一个体系
,
能够比市场先一步认识到价值
。
领先一步我们就能赚得到钱
。
但是如果领先三步市场
,
也可以赚到钱
,
但是你要忍受更长的时间和更大的波动
,
因为市场很可能先往相反的方向进行
,
后面才上来
。
领先几步
,
这取决于你的资金属性
。
我们基金管理公司是代客理财
,
而不是自己的钱
,
如果自己的钱
,
你可以更早布局
、
获利更大
,
风险也可能更大
。
代客理财面临最大的挑战不只是表现在在收益上
,
还有波动和风险这两个方面
,
因为你的客户
,
散户或者机构也好
,
他有预期和忍受的范围
,
有时候领先太多并不一定适合
。
有时候也许你看对了
,
但客户最后不一定赚得到钱
,
因为客户有申购赎回的操作
。
如果你有比较长线的资金
,
有很好的投资策略和特点
,
当然能够很好的赚到钱
。
下面看一下量化投资的具体情况
。
![]()
量化和基本面传统的投资实际上是一个硬币的两面
,
并没有特别的优劣
,
我们面对的同一个投资集合
、
同一个信息集合
。
如果你持有一个股票三个月
、
六个月
、
一年
,
你面对的都是公司的基本面信息
,
而不是纯博弈的信息
。
也就是说
,
其实我们都想中长期持有一个质地比较好
、
成长比较好的公司
,
跟他一起成长
,
估值等等更多的是帮助你提高更好的安全边界
。
量化投资干什么事
?
通过模型的手段实现这些想法
,
而不是通过深度调研和个股调研来持股
,
当然你可以调研
,
选出三十只股票持有
,
你对它的产业上下游
、
产业链条
、
估值和管理者都了如指掌
,
你可以持有
,
因为你了解非常深刻
,
你觉得股票盈利的概率和程度可能比较大
,
你可以做这个事情
。
量化就是我可能对每只股票的理解不如基本面的主动型基金那么深刻
,
但是我可以持有一百只
、
两百只
,
四个月换手一次
,
平均一年做三百次独立的抉择
,
这三百次独立的投资决策之间的相关性比较低
,
虽然每次赚钱的概率或者赚赢面没有那么大
,
但是每次大于50%
,
三百次下来赢面就很大
。
具体来说
,
你可以把量化模型看成研究员团队
。
我们基金公司或者其他投资机构都有投研团队
,
有几十个人员
,
基本上二三十个研究员
,
每个研究员负责一个行业
,
我们很难在每一个行业上都击败优秀的研究员
,
因为很难细化
,
很难进行太深入的调研
。
我们的目标不是击败每个行业中最优秀的研究员
,
我们最实际的目标是在每个行业争取做到第二分位
,
比普通的投资者
、
普通的研究员好一点
,
这样就足够好了
。
举例来说
,
今年有一波银行
、
保险等等大金融板块涨幅很快
,
但很多基金经理不一定是有这个背景
,
比如成长型基金的基金经理
,
擅长TMT
、
医药或者消费板块的
,
在银行板块或者金融板块启动的时候
,
他可能会比较犹豫
。
其实不只是基金经理
,
包括我们每个人自己投资有会有一个知识结构或者教育经历
、
人生经历的局限
。
当有一些机会的时候
,
即使公司的行业研究员告诉你说今年保险要启动了
,
你年初是不是真的敢放进去钱
?
不一定
。
所以
,
在研究人员让你持仓
,
到你真正持仓
,
实现起来是有距离的
,
而量化模型没有这个距离
。
![]()
我们谈量化的时候
,
可能有一些误区
,
很多人觉得量化是一个黑匣子
。
这个意思是不管它赚钱还是亏钱
,
我们都找不出理由来
。
其实恰恰相反
,
国外市场80年代以后
,
量化的起飞
,
包括它后来很大的发展
,
最重要的原因是让机构客户可以看得懂
、
看得透
,
可以做非常明确的投资风格的持仓分析
,
知道我的钱是从哪儿赚来的
、
哪儿亏出去的
,
基本投资是明晰的
,
可以是你配置养老基金和个人定投的很好的工具
,
不管做刀
、
枪
、
叉
,
你尽量把它作为锐利的工具
,
至于好不好
,
取决于你个人怎么使用
。
![]()
核心的逻辑
,
量化投资是成长型投资还是价值型投资
?
我觉得在中国为代表的新兴市场里面
,
成长市场里面效果更好一些
,
价值投资
,
不管哪一种估值的想法
,
我觉得更多依赖成长来实现
,
在一个长期过程中提供一个更好的安全边际
。
这个框架讲过很多遍了
,
有一些不一样的地方
。
我们作为主动投资
,
不管是量化投资还是非量化的传统基本面投资
,
核心的问题就是要形成一个收益预测
,
意思就是说
,
你能知道大概率
,
在未来6个月
、
12个月哪个股票相对涨得好或者跌的少
。
基本取决于基本面
,
谁估值便宜
、
风险相对小
,
大概是这个情况
。
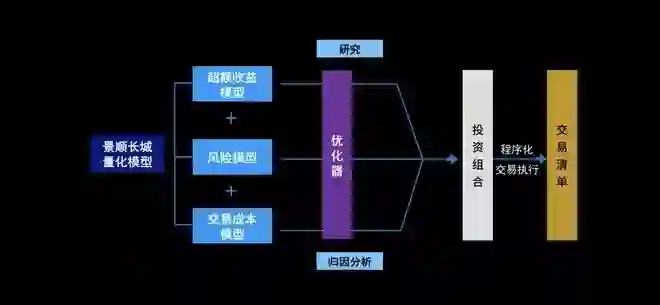
但是量化更加注重风险和交易成本
,
也就是说
,
实际上
,
我们更多是是想长线性的把估值和净值做得更好
,
同时容量上事前有估计
。
在这个成长过程中
,
我们能比较好的处理交易
。
过程中我们是怎么捏在一起的
?
我们是通过优化器来做
。
我们每天都在做一个优化的过程
,
举一个例子
,
这跟量化中心用的因子也有关系
。
我不知道在座各位是不是时不时要去超市买水果
。
假设给你一百块钱买两种水果
,
苹果和梨
,
你怎么选择
?
你可能面对很多约束
,
当然决策来自几个方向
,
一个是你喜欢吃梨还是喜欢吃苹果
,
包括这个梨的颜色
、
形状怎么样
,
这都可能构成你的决策目标
。
这个过程中你有一些约束条件
,
到底它们俩谁便宜
、
谁贵
,
如果你从小吃梨比较多
,
天生喜欢吃梨
,
如果两个价格差不多
,
相信你会更多买梨
。
如果梨是4块钱
,
苹果是1块钱
,
就不一定了
,
因为这两个产品还是有一定的替代性
。
你面临100块钱必须全部出去的时候
,
这里面就有一个相对的价格
,
50块钱的苹果和50块钱的梨
,
如果价格出现波动
,
可能70块钱苹果和30块钱的梨
,
你就需要卖出20块钱的梨
,
买入20块钱的苹果
,
这就是调仓的过程
。
你要实现满足感最大化
,
你吃到水果
,
及格的水准就是你开心
,
那就要定义你怎么样是开心
。
![]()
我们面临量化模型的时候
,
很多人听的最多的一个词叫多因子模型
。
多因子模型是干什么的
?
就是把各种各样的投资策略集合在一起
,
这是相关性比较低的
,
有一部分成长的
,
有一部分做交易行为和反转的
,
这样让你长线效果最优
,
市场阶段里面
,
你尽量有一类
、
两类因子表现比较好
。
回到刚才的例子
,
有一个因子
,
梨和水果的形状是两种水果的共同特征
,
如果大家都喜欢圆的形状
,
可以提供一个量化因子
。
比如说口感
,
你喜欢汁液比较多的
、
水分比较充分
,
水分的充分也可以是量化因子
,
你可以根据这个因子
,
在一筐梨和一筐苹果里面选出自己喜欢的
。
![]()
我们量化投资的起源
,
很多情况下是从主动的基金经理那里学习来的
。
我们看到PB
、
PE
、
反转等等都是量化投资的因子来源
,
只不过处理过程中你需要统计计算机学的方法来进行
,
根本思路和主动型投资是的一致的
。
跟普通定价方式有定价误差
,
比如说低波动的投资策略
,
其实是学术上的一个发现
,
和传统的资产力量的形式是不太一样的
,
你可能拿波动低的股票可以相对获得高一点的收益
,
这也是一种阿尔法策略的来源
。
我们现在也看到很多大数据
,
比如说炒的比较热的人工智能等方向
,
也会给你提供比较好的思维框架和切入点
。
通过大数据的方式文本识别和网络上的论坛扫描
,
包括语音识别
,
更有甚者
,
你可以用无人机调研
,
包括消费的存货
、
包括卡车从停车库里面出来卸货的情况
,
都可以把你做的投资更加完备一些
。
如果大家有幸看过Ted上面的一个演讲
,
说上面到底哪些人容易说谎
,
说谎的表现方式是不是跟我们日常一样
?
因为有一些人说话容易脸红
,
你觉得他可能心虚是说谎
。
其实不是这样
,
两三个小孩对比有不一样的表现
,
有一个红外扫描的方式对你进行扫描
,
发现你说谎的时候
,
血液会集中在几个部位上
,
假设有这套装备
,
比如说季报
、
年报
、
公司高层开会的时候
,
你用这样的设备
,
先不说法规
,
作为技术手段是可以实现的
,
你有可能知道哪些报表里面存在猫腻的
,
这也可以作为一个量化因子
。
![]()
我们做量化投资的时候
,
测试过几百个因子
,
最后来做运作
。
其实各位投资者和基民可以做自己的量化模型
,
进行一些排名打分
,
进行成长性打分
,
和你的价值因子结合在一起
,
筛选30
、
50个股票
,
我觉得这是可以的
。
上次在上海有一个雪球大V做过这个分享
。
大家有兴趣可以关注一下
,
我觉得不管你用比较简单的Excel还是用比较复杂的编程语言
,
这是可以的
,
只要对你来说适用
,
达到你的目标就可以
。
![]()
![]()
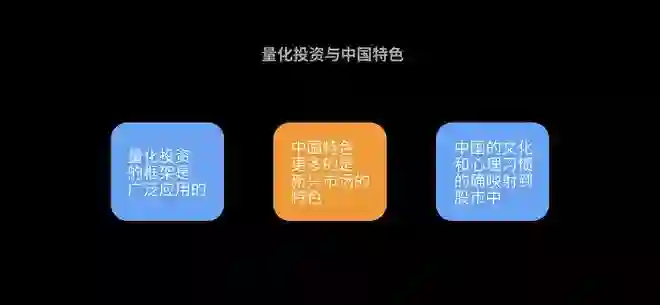
很多人会疑问量化投资在中国是不是适用
,
总体来看
,
量化投资表现不错
,
业绩是可以的
。
什么是中国特色
?
作为股票都是舶来品
。
我看到股票新兴市场的表现
,
我之前做过巴西
、
俄罗斯
、
阿根廷
,
韩国
、
台湾
、
香港
,
包括南非和土耳其
,
发现中国特色其实很多是发展阶段的特色
,
是这个阶段的特色
,
不完全是中国本身
,
当然中国的文化习惯和交易习惯也有一些影响
。
台湾和香港有一些交易习惯在某些地方有点相像
,
会导致一些相关的投资机会会出现
。
![]()
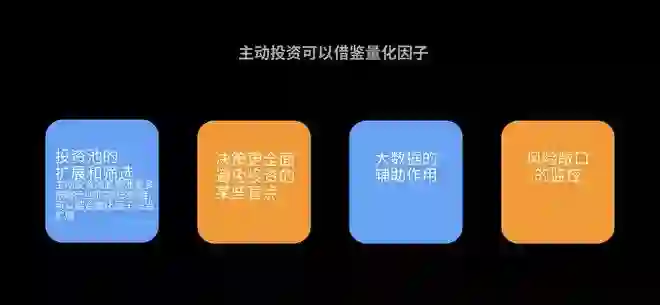
主动投资和个人指导意见
,
更多是筛选风控以及大数据的辅助
,
大家有机会可以尝试一下
,
我觉得会让你的投资更加容易
、
更加系统化
、
更加纪律性
。
![]()
这是互相学习的过程
,
这个过程中如何发挥人的作用
,
包括量化研究员的作用
,
让其在这个平台上有比较好的成长
,
看到它的潜力
,
能够和投资流程有机结合起来
,
这是主动投资可以考虑的方向
。
由于时间关系
,
就讲到这里
。
谢谢大家
,
希望大家在下面的演讲中都能享受
。
谢谢
!
Ps:感兴趣的大家,可以点击阅读原文查看,基金经理黎海威的产品。
![]()